 Next


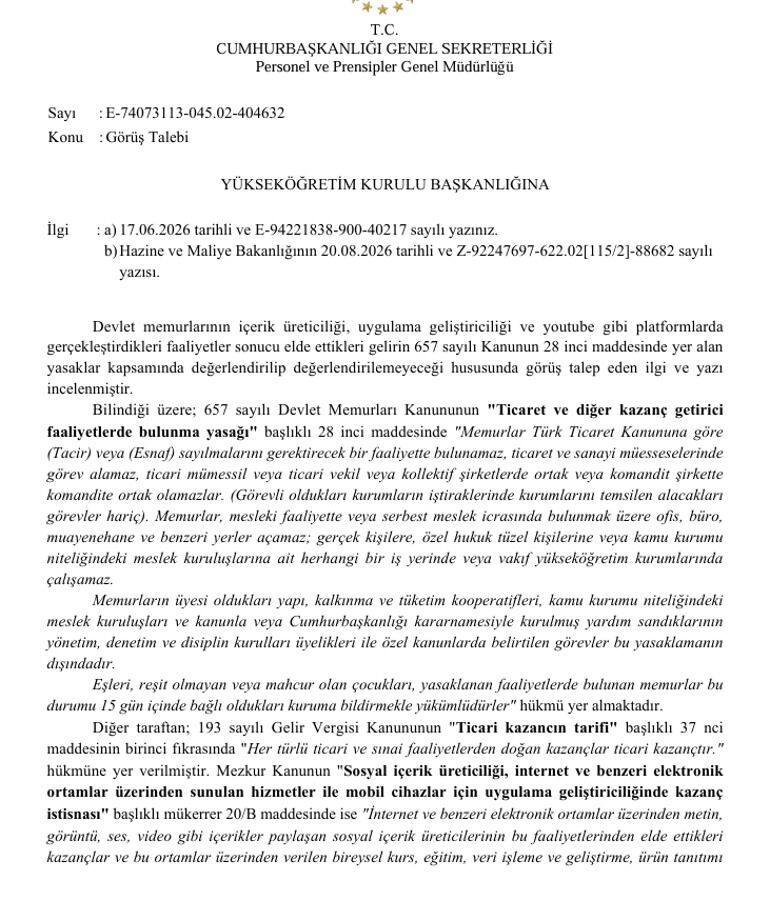
Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü, devlet memurlarının YouTube, sosyal medya içerik üreticiliği ve mobil uygulama geliştirme faaliyetlerinden elde ettiği gelirlerin 657 sayılı Devlet Memurları Kanunu'nun 28'inci maddesi kapsamında değerlendirilmesine ilişkin görüşünü YÖK'e iletti. YÖK ise söz konusu yazıyı tüm devlet üniversitelerine gönderdi.
Devlet memurlarının sosyal medya platformları, YouTube ve dijital uygulamalardan gelir elde etmesine ilişkin yeni bir gelişme yaşandı. Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü tarafından hazırlanan görüş yazısında, içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi platformlardaki faaliyetlerden elde edilen gelirlerin 657 sayılı Devlet Memurları Kanunu'nun 28'inci maddesinde düzenlenen kazanç getirici faaliyet yasağı kapsamında değerlendirildiği belirtildi.
Söz konusu görüş yazısı Yükseköğretim Kurulu Başkanlığı'na gönderildi. YÖK de 1 Eylül 2026 tarihli yazıyla Cumhurbaşkanlığı'nın görüşünü tüm devlet üniversitelerine iletti.
Süreç YÖK'ün görüş talebiyle başladı
Edinilen bilgilere göre süreç, YÖK'ün 17 Haziran 2026 tarihinde Cumhurbaşkanlığı'ndan akademisyenlerin dijital platformlardaki faaliyetlerine ilişkin hukuki durum hakkında görüş istemesiyle başladı.
YÖK'ün talebi üzerine Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından 20 Ağustos 2026 tarihinde konuya ilişkin değerlendirme yapıldı.
Bu değerlendirme doğrultusunda Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü tarafından hazırlanan 2 Eylül 2026 tarihli görüş yazısı YÖK'e iletildi.
657 sayılı Kanun'un 28'inci maddesi ne düzenliyor?
657 sayılı Devlet Memurları Kanunu'nun 28'inci maddesi, memurların ticaret ve diğer kazanç getirici faaliyetlerde bulunmasına ilişkin yasakları düzenliyor. Madde kapsamında devlet memurlarının Türk Ticaret Kanunu'na göre tacir veya esnaf sayılmalarını gerektirecek faaliyetlerde bulunamayacağı belirtiliyor. Ayrıca memurların ticaret ve sanayi kuruluşlarında görev alması, ticari mümessil veya ticari vekil olması ve bazı şirket türlerine ortak olması da sınırlandırılıyor.
Düzenlemede ayrıca memurların serbest meslek faaliyeti yürütmek amacıyla ofis, büro veya benzeri yerler açamayacağı ve gerçek kişilere ya da özel hukuk tüzel kişilerine ait iş yerlerinde çalışamayacağı hükme bağlanıyor.
Sosyal medya gelirleri vergi mevzuatında nasıl değerlendiriliyor?
Görüş yazısında, sosyal içerik üreticiliği ve dijital platformlardan elde edilen gelirlerin vergi mevzuatındaki karşılığına da yer verildi.
193 sayılı Gelir Vergisi Kanunu'nun 37'nci maddesi kapsamında ticari faaliyetlerden elde edilen kazançlar ticari kazanç olarak değerlendiriliyor.
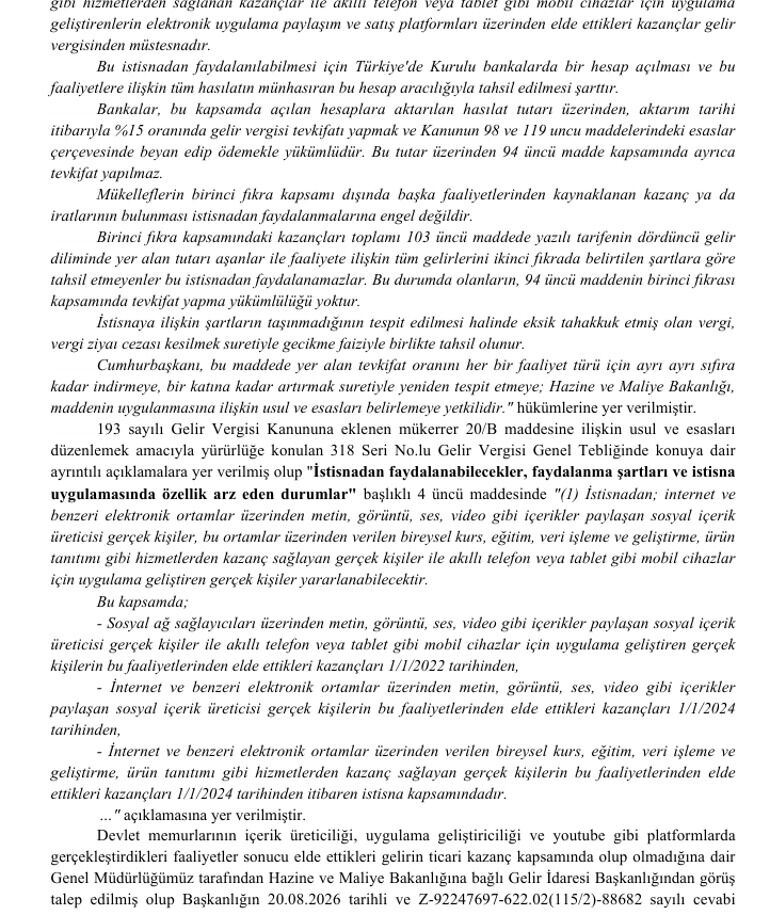
Kanunun mükerrer 20/B maddesinde ise sosyal içerik üreticileri, internet üzerinden belirli hizmetleri sunanlar ve mobil uygulama geliştiricileri için belirli şartlarla gelir vergisi istisnası düzenleniyor.
Bu kapsamda istisnadan yararlanılabilmesi için Türkiye'de kurulu bankalarda hesap açılması ve faaliyetlerden elde edilen hasılatın bu hesap üzerinden tahsil edilmesi şartı bulunuyor. Bankalar tarafından da hesaplara aktarılan hasılat üzerinden yüzde 15 oranında gelir vergisi tevkifatı yapılıyor.
Vergi istisnası memurluk açısından serbestlik sağlamıyor
Cumhurbaşkanlığı'nın değerlendirmesinde, vergi mevzuatında bir faaliyete yönelik istisna bulunmasının, söz konusu faaliyetin devlet memurları açısından serbest olduğu anlamına gelmediği belirtildi.
Gelir İdaresi Başkanlığı'nın görüşünde de bir faaliyetin ticari faaliyet olarak değerlendirilmesinde faaliyetin tüm unsurlarının dikkate alınması ve kazanç sağlama potansiyelinin bulunmasının değerlendirilmesi gerektiği ifade edildi.
Bu kapsamda sosyal içerik üreticiliği, internet üzerinden verilen bazı hizmetler ve mobil uygulama geliştiriciliğinden elde edilen gelirler ticari kazanç kapsamında değerlendirildi.
Cumhurbaşkanlığı: 657 sayılı Kanun'un 28'inci maddesi kapsamında
Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü'nün görüş yazısında, devlet memurlarının içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi platformlardaki faaliyetleri nedeniyle elde ettikleri gelirlerin 657 sayılı Devlet Memurları Kanunu'nun 28'inci maddesinde yer alan yasak kapsamında olduğu değerlendirildi.
Görüşte, söz konusu faaliyetlerin Gelir Vergisi Kanunu'nun 37'nci maddesi kapsamında ticari kazanç olarak değerlendirildiği ve belirli şartlarla mükerrer 20/B maddesindeki gelir vergisi istisnasından yararlanabildiği belirtildi.
Görüş yazısı devlet üniversitelerine gönderildi
Cumhurbaşkanlığı Genel Sekreterliği'nin görüşü YÖK'e iletildikten sonra Yükseköğretim Kurulu Başkanlığı tarafından tüm devlet üniversitelerine gönderildi.
YÖK'ün 1 Eylül 2026 tarihli yazısında, Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü'nden alınan görüşün üniversitelere iletildiği ve gereğinin yapılmasının istendiği bildirildi.
Sosyal medya kullanımıyla ilgili genel yasak bulunmuyor
Görüş yazısında ele alınan konu, devlet memurlarının sosyal medya kullanması veya sosyal medya hesabı açması değil, bu platformlar üzerinden yürütülen ve gelir elde edilen faaliyetler olarak öne çıkıyor.
Belge kapsamında özellikle içerik üreticiliği, YouTube faaliyetleri ve mobil uygulama geliştirme gibi kazanç sağlayan faaliyetlerin 657 sayılı Kanun'un 28'inci maddesi kapsamında değerlendirilmesi ele alınıyor.
Söz konusu yazı yeni bir kanun değişikliği niteliği taşımıyor. Görüş, mevcut 657 sayılı Devlet Memurları Kanunu ile Gelir Vergisi Kanunu hükümleri çerçevesinde hazırlanmış idari değerlendirme niteliğinde bulunuyor.